
Nhập Hàng Trung Quốc: Vì Sao Cùng Một Mặt Hàng Nhưng Mức Thuế Có Thể Khác Nhau?
Nhập Hàng Trung Quốc: Vì Sao Cùng Một Mặt Hàng Nhưng Mức Thuế Có Thể Khác Nhau?
Khi nhập hàng Trung Quốc, cùng một mặt hàng vẫn có thể chịu mức thuế và tổng chi phí khác nhau do mã HS, xuất xứ, trị giá tính thuế và chính sách mặt hàng. NBT Logistics hỗ trợ doanh nghiệp kiểm soát các yếu tố này từ khâu chuẩn bị hồ sơ đến khai báo hải quan và vận chuyển Trung - Việt. Cùng tìm hiểu những yếu tố ảnh hưởng đến chi phí nhập khẩu trong bài viết dưới đây.
Thuế khi nhập hàng Trung Quốc được xác định dựa trên những yếu tố nào?
Thuế nhập khẩu không được xác định chỉ dựa trên tên gọi của sản phẩm. Doanh nghiệp cần xem xét đồng thời mã HS, xuất xứ hàng hóa, trị giá tính thuế và chính sách áp dụng cho mặt hàng.
Mỗi yếu tố có thể tác động đến nghĩa vụ thuế theo cách khác nhau. Vì vậy, hai lô hàng có tên sản phẩm giống nhau chưa chắc có cùng mức thuế hoặc cùng tổng chi phí nhập khẩu.
Đối với hàng hóa nhập từ Trung Quốc, doanh nghiệp còn cần xem xét điều kiện áp dụng ưu đãi thuế quan theo các hiệp định thương mại có liên quan và chứng từ xuất xứ của từng lô hàng.
Mã HS ảnh hưởng thế nào đến thuế nhập khẩu hàng Trung Quốc?
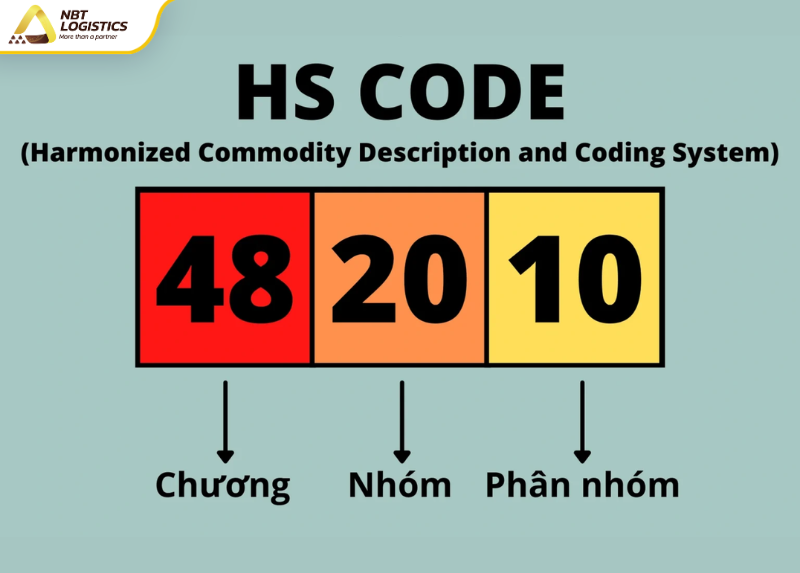
Tên thương mại chỉ là thông tin ban đầu để nhận diện hàng hóa. Khi phân loại, cơ quan hải quan còn căn cứ vào đặc điểm, cấu tạo, chất liệu, công dụng và các thông tin kỹ thuật liên quan.
Vì vậy, hai sản phẩm có cùng tên gọi trên thị trường nhưng khác về cấu tạo hoặc đặc tính có thể được phân loại vào mã HS khác nhau. Khi mã HS thay đổi, thuế suất và chính sách quản lý áp dụng cũng có thể thay đổi theo.
Đây là lý do doanh nghiệp không nên lấy mã HS của một lô hàng cũ áp dụng mặc định cho lô hàng mới. Với sản phẩm mới hoặc danh mục hàng hóa có nhiều chủng loại, nên xác định mã HS trước khi xây dựng phương án nhập khẩu.
Từ ngày 15/9/2026, Thông tư 85/2026/TT-BTC về phân loại hàng hóa, phân tích để phân loại hàng hóa xuất khẩu, nhập khẩu có hiệu lực. Doanh nghiệp cần căn cứ quy định hiện hành và đặc điểm thực tế của hàng hóa khi xác định mã HS.
Xuất xứ và C/O ảnh hưởng thế nào đến thuế nhập hàng Trung Quốc?
Với hàng hóa từ Trung Quốc, doanh nghiệp có thể xem xét ưu đãi thuế quan theo Hiệp định thương mại hàng hóa ASEAN - Trung Quốc (ACFTA). Tuy nhiên, việc hưởng ưu đãi còn gắn với điều kiện về xuất xứ và chứng từ chứng minh xuất xứ phù hợp.
Do đó, khi nhập hàng Trung Quốc, doanh nghiệp cần phân biệt giữa nơi mua hàng và xuất xứ của hàng hóa. Một sản phẩm được mua từ nhà cung cấp tại Trung Quốc chưa đủ để kết luận lô hàng chắc chắn đáp ứng điều kiện hưởng thuế suất ưu đãi đặc biệt.
Việc kiểm tra xuất xứ và C/O từ trước giúp doanh nghiệp có cơ sở dự toán thuế sát hơn khi lập kế hoạch nhập hàng.
Trị giá tính thuế ảnh hưởng thế nào đến số thuế phải nộp?
Trị giá tính thuế cũng ảnh hưởng đến số tiền thuế phải nộp đối với các sắc thuế được tính theo tỷ lệ phần trăm. Hai doanh nghiệp có thể nhập cùng một sản phẩm, cùng mã HS và cùng xuất xứ nhưng trị giá tính thuế khác nhau. Khi đó, số tiền thuế phải nộp cũng có thể khác.
Với doanh nghiệp nhập hàng từ nhiều nhà cung cấp Trung Quốc, việc quản lý Invoice, Packing List và hồ sơ giao dịch theo từng lô giúp kiểm soát thông tin về hàng hóa và trị giá. Không nên lấy giá của đơn hàng trước làm căn cứ mặc định cho đơn hàng sau chỉ vì sản phẩm giống nhau.
Chính sách mặt hàng ảnh hưởng thế nào đến chi phí nhập khẩu?
Thuế chỉ là một phần trong chi phí để đưa hàng từ Trung Quốc về Việt Nam. Giá vốn thực tế còn chịu ảnh hưởng bởi phương án mua hàng, vận chuyển và các thủ tục liên quan.
Doanh nghiệp cần xem xét tổng thể từ giá hàng, vận chuyển nội địa Trung Quốc, vận chuyển Trung - Việt, thủ tục hải quan đến giao hàng tại Việt Nam.
Vì vậy, một phương án có giá mua thấp chưa chắc tạo ra giá vốn thấp nếu chi phí vận chuyển, thuế hoặc các khoản liên quan cao hơn. Ngược lại, cước vận chuyển thấp cũng chưa đủ để kết luận phương án nhập khẩu tối ưu.
Với các lô hàng lớn, nên dự toán tổng chi phí trước khi hàng được đưa vào tuyến vận chuyển để có cơ sở so sánh giữa các phương án.
Khi nào doanh nghiệp nên xác định chi phí nhập khẩu trước khi đặt hàng?
Việc tính trước chi phí đặc biệt quan trọng khi doanh nghiệp nhập số lượng lớn, nhập sản phẩm mới hoặc có nhiều mã hàng trong cùng một lô.
Nếu mã HS, chính sách mặt hàng hoặc điều kiện hưởng ưu đãi chưa được xác định rõ trước khi vận chuyển, doanh nghiệp có thể phải điều chỉnh dự toán khi hàng đã về đến Việt Nam. Điều này ảnh hưởng trực tiếp đến giá vốn và kế hoạch bán hàng.
Từ ngày 1/7/2026, Thông tư 86/2026/TT-BTC về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu và Nghị định 169/2026/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan cùng có hiệu lực. Vì vậy, doanh nghiệp càng cần chủ động kiểm tra nghĩa vụ thuế và hồ sơ trước khi triển khai lô hàng.
NBT Logistics hỗ trợ doanh nghiệp nhập hàng Trung Quốc như thế nào?
NBT Logistics cung cấp giải pháp logistics và khai báo hải quan cho doanh nghiệp nhập hàng từ Trung Quốc. Phạm vi hỗ trợ gồm tư vấn mã HS và chính sách sản phẩm, tư vấn điều kiện nhập khẩu, kiểm tra chứng từ, khai báo VNACCS, theo dõi thông quan và vận chuyển Trung - Việt.
Với doanh nghiệp chưa có bộ phận mua hàng hoặc xuất nhập khẩu chuyên trách, NBT còn cung cấp giải pháp logistics và khai báo hải quan trọn gói, phù hợp với nhu cầu nhập hàng thường xuyên.
Mục tiêu là giúp doanh nghiệp chủ động hơn từ khâu chuẩn bị nhập khẩu đến vận chuyển và giao nhận, thay vì chỉ xử lý thủ tục khi hàng đã về đến Việt Nam.
NBT Logistics - Giải pháp logistics trọn gói cho doanh nghiệp nhập hàng Trung Quốc
Câu hỏi thường gặp về thuế khi nhập hàng Trung Quốc
Cùng một mặt hàng nhập từ Trung Quốc có thể chịu mức thuế khác nhau không?
Có. Mức thuế và số tiền thuế phải nộp có thể khác do mã HS, xuất xứ, điều kiện hưởng ưu đãi và trị giá tính thuế của từng lô hàng.
Mua hàng từ Trung Quốc có chắc chắn được hưởng thuế ưu đãi không?
Không. Doanh nghiệp cần kiểm tra điều kiện xuất xứ và chứng từ phù hợp với cơ chế ưu đãi áp dụng cho mặt hàng.
Mã HS có ảnh hưởng đến thuế nhập khẩu không?
Có. Mã HS là một trong những căn cứ quan trọng để xác định thuế suất và chính sách quản lý đối với hàng hóa nhập khẩu.
Có nên tính thuế trước khi vận chuyển hàng không?
Nên. Việc xác định trước mã HS, chính sách, xuất xứ, trị giá và các khoản chi phí liên quan giúp doanh nghiệp dự toán sát hơn giá vốn của lô hàng.
Kết luận
Khi nhập hàng Trung Quốc, cùng một mặt hàng không đồng nghĩa với cùng một mức thuế hoặc giá vốn. Mã HS, xuất xứ, trị giá tính thuế và chính sách áp dụng đều cần được kiểm tra trước khi triển khai. Đối với lô hàng số lượng lớn, chủ động xác định các yếu tố này từ đầu giúp doanh nghiệp kiểm soát tốt hơn chi phí và kế hoạch nhập khẩu.
Vui lòng liên hệ NBT Logistics qua hotline 0931.486.111 để được tư vấn phương án nhập hàng Trung - Việt phù hợp với mặt hàng và nhu cầu của doanh nghiệp.
-----------------------------------------------------
𝑵𝑩𝑻 𝑳𝒐𝒈𝒊𝒔𝒕𝒊𝒄𝒔 - 𝑮𝒊𝒂̉𝒊 𝒑𝒉𝒂́𝒑 𝒕𝒉𝒐̂𝒏𝒈 𝒎𝒊𝒏𝒉 - 𝑻𝒓𝒂̉𝒊 𝒏𝒈𝒉𝒊𝒆̣̂𝒎 𝒂̂́𝒏 𝒕𝒖̛𝒐̛̣𝒏𝒈
☎ Hotline: 0931.486.111
🌐 http://nbtlogistics.vn
📌Trụ sở: Tầng 1 Toà FaFim A, Số 19 Đường Nguyễn Trãi, Phường Khương Đình, Thành phố Hà Nội, Việt Nam
📌Chi nhánh miền Nam: Tầng 3, Toà nhà 307/6 đường Nguyễn Văn Trỗi, Phường Tân Sơn Hòa, TP. HCM, Việt Nam
🇻🇳Địa chỉ kho Hà Nội: Lô CN7, Khu Công nghiệp Ngọc Hồi, xã Ngọc Hồi, Thành phố Hà Nội
🇻🇳Địa chỉ kho HCM: 136 Đường TA 13, Phường Thới An, TP. HCM
🇨🇳Địa chỉ kho Bằng Tường - Trung Quốc: 广西凭祥市南山红木城宝鼎后门红林路越圣红木产业园1号仓
🇨🇳Địa chỉ kho Quảng Châu - Trung Quốc: 广州市白云区石井镇通利物流园B栋26-28档都市快车物流
🇨🇳Địa chỉ kho Chiết Giang - Trung Quốc: 永康长城物流中心3区17号
Bài viết liên quan



x.png)